Arbitraje de funding rate en cripto: qué es, cómo funciona y cuánto se gana (2026)
El arbitraje de funding rate es una de las estrategias más populares para generar ingresos con criptomonedas sin apostar por la dirección del precio. Se vendió durante años como «ingresos pasivos libres de riesgo». No lo es, pero bien ejecutado puede pagar de forma bastante constante. Aquí tienes cómo funciona, cómo calcular lo que se gana de verdad y dónde están las trampas.
Qué es el funding rate
Los futuros perpetuos no tienen fecha de vencimiento. Para que su precio no se aleje del precio al contado (spot), los exchanges usan el funding: un pago periódico entre quienes tienen posiciones long y quienes tienen posiciones short.
- Funding positivo: el perpetuo cotiza por encima del spot. Los longs pagan a los shorts.
- Funding negativo: el perpetuo cotiza por debajo. Los shorts pagan a los longs.
El exchange no se queda ese dinero: pasa de unos traders a otros. La frecuencia cambia según el exchange: cada 8 horas en la mayoría de exchanges centralizados (algunos contratos liquidan cada 4 horas o cada hora) y cada hora en Hyperliquid.
En mercados alcistas, con muchos traders apalancados en largo, el funding suele ser positivo y a veces muy alto. Ahí está la oportunidad.
Qué es el arbitraje de funding
La idea es cobrar el funding sin estar expuesto al precio. Para eso se abren dos posiciones opuestas del mismo tamaño sobre la misma moneda. Si el precio sube, una gana lo que pierde la otra; lo que queda es el funding. Por eso también se llama estrategia delta neutral.
Hay dos formas habituales:
1. Spot + perpetuo (cash and carry)
Compras la moneda en spot y abres un short del mismo tamaño en el perpetuo. Si el funding es positivo, el short lo cobra. Es lo que hacía el antiguo bot de arbitraje de Pionex, que la plataforma retiró en febrero de 2024: su producto actual de arbitraje es un producto flexible dentro de Earn, con otras condiciones.
2. Perpetuo contra perpetuo en dos exchanges
Cada exchange tiene su propia tasa de funding, así que la misma moneda puede pagar muy distinto en dos sitios a la vez. Abres short donde el funding es más alto y long donde es más bajo (o negativo). Lo que cobras es la diferencia entre las dos tasas.
| Exchange A (long) | Exchange B (short) | |
|---|---|---|
| Funding | pagas un 4% anual | cobras un 16% anual |
| Si el precio sube un 5% | +5% | −5% |
| Resultado | Funding neto: 12% anual |
Cómo calcular la rentabilidad real
El número que muestran los screeners es la última tasa anualizada: tasa por periodo × periodos al año. Por ejemplo, un 0,01% cada 8 horas son unos 0,01% × 3 × 365 ≈ 11% anual. Pero esa tasa cambia, y lo que te llevas es el funding menos lo que cuesta entrar y salir:
- Comisiones: abrir y cerrar las dos patas son cuatro ejecuciones.
- Gap de entrada: la misma moneda nunca cotiza exactamente igual en dos exchanges. Si compras el long más caro de lo que vendes el short, la diferencia sale de tu bolsillo cuando los precios convergen; si lo haces al revés, te paga.
- Slippage: en monedas con poca liquidez, una orden a mercado se come varios niveles del libro.
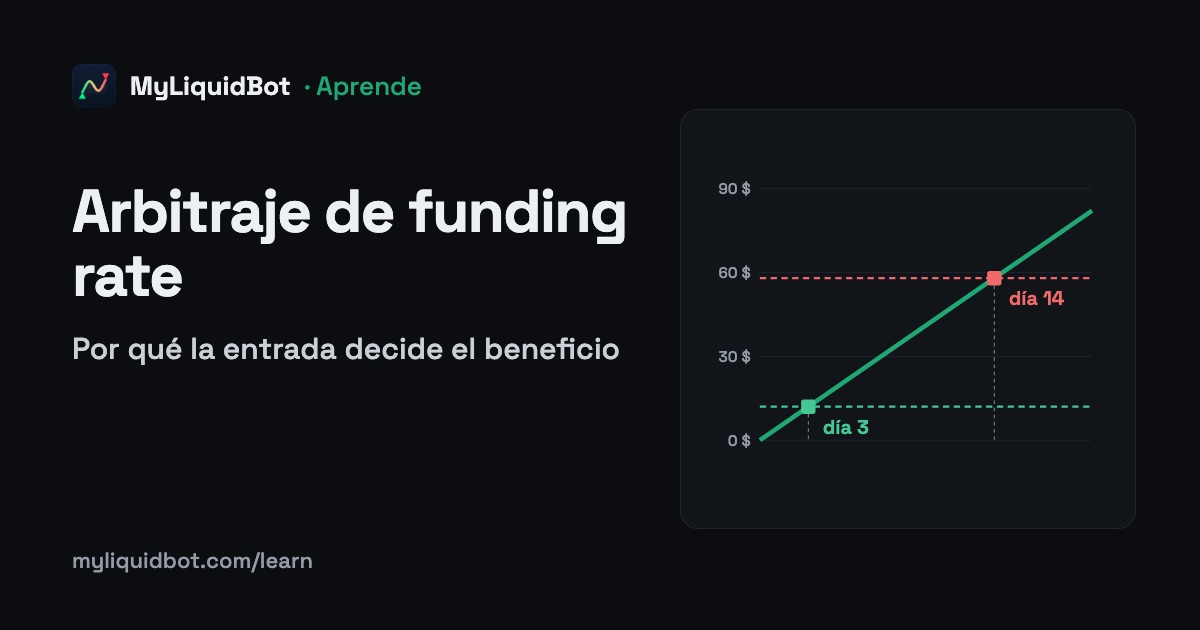
Ejemplo con 5.000 $ en cada pata, un funding neto del 12% anual (≈ 1,64 $ al día) y una comisión del 0,05% por ejecución:
| Entrada descuidada | Entrada cuidada | |
|---|---|---|
| Comisiones (4 ejecuciones) | 10 $ | 10 $ |
| Gap de entrada | −0,05%: cuesta 2,50 $ | +0,05%: paga 2,50 $ |
| Slippage al entrar | 0,10% por pata: 10 $ | 0,02% por pata: 2 $ |
| Coste total | 22,50 $ | 9,50 $ |
| Días de funding para recuperarlo | ≈ 14 | ≈ 6 |
Misma moneda, mismo funding: la única diferencia es cómo entras. Si la tasa se da la vuelta en la primera semana, la entrada descuidada cierra en pérdidas.
Riesgos que no debes ignorar
- El funding cambia. Los picos de funding se desinflan en horas o días, y puede volverse negativo. La pata que cobraba pasa a pagar.
- Liquidación de una pata. En perpetuo contra perpetuo, cada pata tiene su propio margen en un exchange distinto. Si el precio sube mucho, el short puede liquidarse aunque el long esté ganando lo mismo en el otro exchange. Usa poco apalancamiento y vigila el precio de liquidación de cada pata.
- Una orden se ejecuta y la otra no. Tamaños mínimos, pasos de lote distintos, falta de margen o un fallo de la API pueden dejarte con una posición descubierta.
- Riesgo de exchange. Tienes fondos en dos plataformas a la vez: caídas, retiradas bloqueadas o problemas de solvencia te afectan por partida doble.
- Desequilibrio de tamaño. Si cada exchange redondea el tamaño a su paso de lote, las patas pueden quedar distintas y esa diferencia es exposición al precio.
Cómo hacerlo bien
- Compara funding y costes, no solo el APR. Una tasa del 50% en una moneda sin liquidez puede rendir menos que un 12% en BTC.
- Entra con el gap a tu favor, vendiendo el short por encima de lo que pagas por el long.
- Entra por tramos en libros poco profundos en lugar de con una sola orden a mercado.
- Mantén las patas exactamente iguales y reequilibra si dejan de serlo.
- Calcula el punto de equilibrio: cuántos días de funding necesitas para cubrir comisiones, gap y slippage.
Arbitraje de funding en exchanges descentralizados
Los exchanges descentralizados de futuros (perp DEX) como Hyperliquid o Lighter tienen tasas de funding propias que a menudo difieren de las de los exchanges centralizados y entre sí, lo que abre oportunidades de arbitraje entre ellos.
El bot Delta Neutral de MyLiquidBot está pensado para ese caso: abre un long en un exchange y un short en otro, compara el funding entre los exchanges que tengas conectados, espera a que el gap entre los dos precios alcance el objetivo que fijas, entra por tramos con el mismo tamaño en las dos patas y cierra también por gap. La guía Arbitraje de funding rate: por qué la entrada decide el beneficio explica en detalle cómo gestiona cada uno de los riesgos anteriores.
Preguntas frecuentes
¿El arbitraje de funding es libre de riesgo?
No. El precio se compensa entre las dos patas, pero quedan el riesgo de que el funding cambie de signo, de que una pata se liquide si el precio se mueve mucho, de que una orden se ejecute sin la otra y el riesgo de los propios exchanges.
¿Cada cuánto se cobra el funding?
Depende del exchange. En la mayoría de exchanges centralizados se liquida cada 8 horas (algunos contratos cada 4 o cada hora); en Hyperliquid se paga cada hora.
¿Qué pasa si el funding se vuelve negativo?
La pata que antes cobraba empieza a pagar. Si el cambio es duradero, lo habitual es cerrar o invertir la operación. Por eso conviene que la entrada cueste poco: cuanto antes recuperas los costes, menos te afecta un cambio de tasa.
¿Cuánto capital necesito?
No hay un mínimo universal, pero con importes pequeños las comisiones pesan mucho y con importes grandes en monedas poco líquidas pagas más slippage. Calcula siempre cuántos días de funding necesitas para recuperar lo que cuesta entrar y salir.
¿Sigue existiendo el bot de arbitraje de Pionex?
No. Pionex retiró el bot de arbitraje spot-futuros el 15 de febrero de 2024. Su producto actual de arbitraje es un producto flexible dentro de Earn, con condiciones distintas.
Fuentes